整体来看,本次重庆农商行整合云南五家村镇银行,是顺应全国村镇银行改革方向的常规市场化操作,也是该行时隔十余年重启跨省经营布局的重要动作。
文/财经观察者
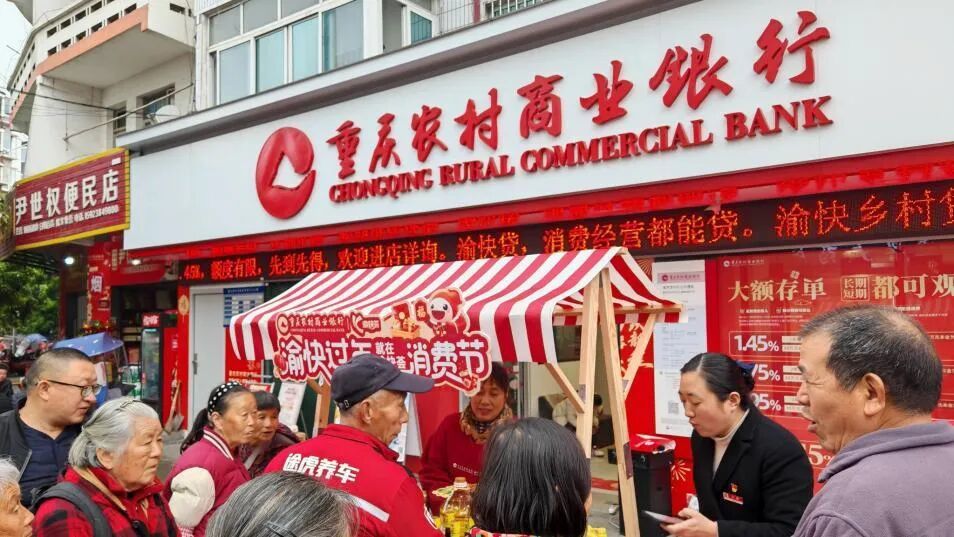
近日,重庆农村商业银行发布公告,计划对其全资持有的云南省内五家渝农商系村镇银行实施整体吸收合并,待监管批复完成后,五家村行将全部注销,原址变更为重庆农商行异地分支机构。此次整合是该行自2012年落地云南曲靖跨省分行后,时隔十余年再次拓展省外实体经营网点,也是当前村镇银行改革浪潮中,万亿级农商行一次性整合全部省外村镇银行的案例。透过公告披露的经营数据、股权结构与行业监管规则、同类银行整合案例对照,本次大规模吸收合并背后,隐藏着村镇银行长期运营积累的经营短板、跨区域展业政策约束带来的发展局限、股权单一整合模式潜藏的运营调整压力等客观现实。
本次纳入合并范围的大理、祥云、鹤庆、香格里拉、西山五家村镇银行,均由重庆农商行全资出资设立,不存在外部社会股东,股权层面不存在协商分歧,客观上降低了合并推进的沟通成本。但从各家机构历年经营数据来看,五家村镇银行普遍存在体量微型化、人员规模单薄、经营质量分化严重的特征,长期依靠母行持续资本与资源输血维持运转。
截至2025年末已完整披露年报的四家村镇银行,人员配置全部维持在30人以内,鹤庆渝农商村镇银行在岗员工仅15人,为五家机构人力规模最低值。人员精简模式虽能压缩人力运营成本,但也直接限制了网点信贷拓展、客户服务、风险核查等业务承载力。资产端层面,五家机构总资产区间集中在2.65亿元至5.29亿元,资产规模最大的大理渝农商村镇银行总资产仅5.29亿元,香格里拉村镇银行总资产不足3亿元,整体资产体量远低于常规县域商业银行标准,业务辐射能力局限于本地小范围客群。
盈利与资产质量层面,五家机构经营表现差距显著,经营稳定性偏弱。大理村镇银行全年营业收入近2700万元,净利润接近700万元,在五家机构中盈利表现最优;而祥云村镇银行同期营业收入仅773.20万元,净利润仅65.09万元,盈利空间十分狭窄。西山渝农商村镇银行2025年未公开完整经营年报,参考其2024年工商年报数据,该行不良贷款率达到4.27%,是五家机构资产质量压力最大的网点。与之形成对比,鹤庆村镇银行不良贷款率仅0.51%,拨备覆盖率高达745.13%,风险缓冲储备充足;西山村镇银行不良率高出其8倍以上,区域信贷资产质量分化问题突出。
拨备储备指标同样两极分化,香格里拉、鹤庆两家村镇银行拨备覆盖率均超过400%,风险计提标准大幅高于监管基础要求,大量资金沉淀于风险准备金,降低了资金运用效率;祥云、大理两家机构拨备覆盖率维持在200%至240%区间,虽满足监管红线,但对比同系其他网点风险缓冲空间明显收窄。多家网点拨备计提差异巨大,反映出母行对省外村镇银行未形成统一标准化的信贷风控、资产处置管理体系,分散化独立运营模式长期暴露出管理统筹不足的问题。
本次一次性整合全部云南属地村镇银行,也折射出农商行跨区域经营长期受到严格监管框架限制的行业现状。早在2019年监管文件明确划定农商行经营边界,要求机构、业务原则上不跨县域开展,2020年相关立法修改建议稿再次重申区域性银行需在注册住所地范围内经营,未经许可不得向外拓展业务。十余年间,全国多数农商行基本停止省外网点布局,重庆农商行2012年设立的曲靖分行,是全国农商行较早获批的跨省一级分行,此后十余年该行未新增任何省外经营机构,跨省业务拓展长期处于停滞状态。
村镇银行改革成为区域性银行突破属地经营限制的主要路径,但该模式落地过程中,不同银行推进节奏、实施效果存在明显差异,整合流程伴随多重落地难点。此前重庆农商行曾对外转让江苏张家港渝农商村镇银行90%持股,该标的最终由苏州农商银行承接,苏农银行同步推出吸收合并该村镇银行、改建分支机构方案。值得关注的是,苏农银行相关股东会议投票出现较高比例反对票,整体反对占比13.08%,持股5%以下中小股东反对比例接近18.5%,中小股东对于跨省整合村镇银行、新设异地分支的经营回报、风险管控存在明显顾虑,相关整合工作至今仍处于推进阶段,尚未完成全部落地流程。
近两年国内多家城商行、农商行启动村镇银行改制分支工作,但不同案例前置条件存在本质区别,参考价值有限。哈尔滨银行此前整合重庆多家融兴村镇银行,该行本身已在重庆设立直属分行,村镇银行改制仅属于存量网点配套优化,不存在全新开辟省外经营区域的情况;江苏银行收购宁波本地村镇银行并改建分行,属于无本地存量网点前提下的全新布局案例,但仅涉及单家村镇银行整合,与重庆农商行一次性处置五家同系机构的批量模式不具备可比性;东莞银行计划收购安徽枞阳村镇银行,该行在安徽省会合肥已布局一级分行,拥有成熟省级运营管理体系。对比上述同业案例,重庆农商行本次一次性整合云南全部五家全资村镇银行,覆盖滇西多个县域,网点分散、区域跨度更大,后续统一运营管理的落地难度更高。
五家村镇银行长期独立运营形成差异化业务模式、本地客户资源、区域信贷结构,合并后全部网点转为重庆农商行直属异地分支机构,原有独立法人主体身份消失,全部债权债务、客户业务统一由母行承接,后续将面临人员架构调整、业务系统并轨、本地信贷策略统一、存量不良资产集中处置等多项落地工作。五家网点员工总数合计仅百余人,分散在大理、香格里拉、西山等多个相距较远的县域,统一纳入总行分支管理体系后,人员岗位调配、绩效考核标准重构、本地金融服务衔接均需要较长调整周期。
从资本层面来看,本次吸收合并不会调整重庆农商行注册资本,五家村镇银行原有资产、负债全部并入母体报表,原本分散在五家独立法人体内的不良贷款、存量信贷风险将集中体现在该行省外分支资产数据中。此前西山村镇银行4.27%的不良贷款率,在统一报表合并后,将直接计入该行云南区域分支机构信贷资产,短期内会对滇西片区网点资产质量指标形成明显拖累。各家村镇银行差异化的拨备计提规则、信贷投放标准、本地对公及零售客户体系,也需要总行层面出台统一管理细则,短期内将增加总行风控、运营、零售条线的管理工作量。
从历史运营周期来看,大理渝农商村镇银行开业运营时长超15年,长期扎根县域形成本地化经营渠道,其余四家机构也均运营多年,积累稳定本地小微、涉农客群。法人主体注销转为分支网点后,原有独立经营自主权收缩,信贷投放权限、产品定价、客户营销方案全部由总行统一管控,县域适配性金融产品调整、涉农小额信贷审批效率可能出现阶段性波动,本地涉农、小微金融服务节奏存在短期适配压力。
行业内村镇银行批量改制分支虽有政策层面的实施空间,但尚未形成成熟统一的标准化操作模板。单家村镇银行整合仅需协调单一区域业务、人员、资产问题,而一次性五家机构同步注销转制,涉及多地监管对接、工商注销、账户系统切换、存量客户告知、信贷合同主体变更等多重流程,全部事项均需逐一取得属地监管部门审批意见,整体落地周期存在不确定性。公告中也明确提示,本次吸收合并所有安排均需监管机构核准,核准前五家村镇银行维持现有独立经营状态,一旦审批流程拉长,两地双线运营的管理成本将持续产生。
此外,重庆农商行选择全部整合自有全资村镇银行,区别于同业股权转让、引入外部资本共同运营村镇银行的模式,全部风险、运营成本由母行独自承担,不存在外部股东分担区域经营损失。五家机构经营业绩参差不齐,部分网点长期净利润规模偏低,自身造血能力不足,转为分支机构后,网点运营、不良处置、本地业务拓展所需资金将全部依靠总行统一调拨,长期持续投入或将对该行省外业务盈利贡献形成持续考验。
整体来看,本次重庆农商行整合云南五家村镇银行,是顺应全国村镇银行改革方向的常规市场化操作,也是该行时隔十余年重启跨省经营布局的重要动作。但五家村镇银行长期微型化运营、资产质量分化、管理体系不统一等历史经营特征,叠加跨区域分支管理、多网点同步改制的实操难点,后续网点整合落地、长期稳定运营仍存在多项需要持续理顺的客观现实问题,整体改制成效仍需等待监管落地及后续长期经营数据验证。
博星优配提示:文章来自网络,不代表本站观点。